Comprar para vivir vs comprar para invertir: cómo tomar la decisión correcta
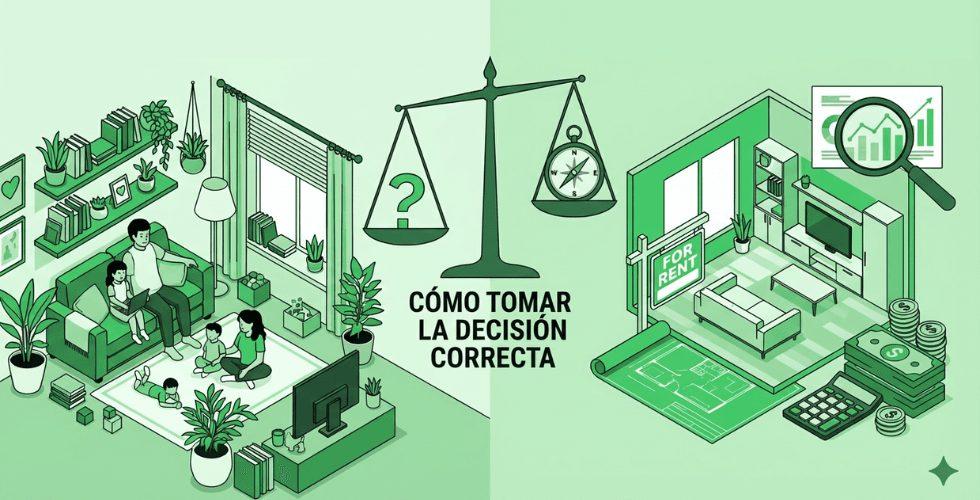
Una de las primeras preguntas que enfrenta quien evalúa comprar un departamento es si debe hacerlo para vivir o como una inversión. Aunque ambas opciones implican adquirir un inmueble, los criterios de análisis, los riesgos y los objetivos son distintos. No tener claridad sobre este punto suele llevar a decisiones poco eficientes, especialmente en compradores primerizos.
Entender la diferencia entre comprar para vivir y comprar para invertir es clave para elegir el tipo de inmueble adecuado y evitar expectativas que no se ajustan a la realidad financiera o personal del comprador.
Comprar un departamento para vivir
Comprar para vivir responde principalmente a una necesidad de estabilidad y calidad de vida. En este caso, la decisión está influenciada por factores personales y familiares más que por criterios de rentabilidad inmediata. Quienes compran para habitar el inmueble suelen priorizar:
- Ubicación cercana al trabajo, estudios o familia
- Distribución y funcionalidad del espacio
- Seguridad del entorno
- Servicios y comercios cercanos
- Proyección de permanencia a mediano o largo plazo
El valor del departamento es importante, pero la comodidad y la adecuación al estilo de vida pesan más que la rentabilidad financiera en el corto plazo.
Comprar un departamento para invertir
Comprar para invertir implica evaluar el inmueble como un activo financiero. El objetivo principal es generar ingresos o valorización en el tiempo, ya sea mediante alquiler o reventa. En una compra con fines de inversión se analizan principalmente:
- Rentabilidad esperada por alquiler
- Potencial de valorización del distrito
- Demanda de arrendamiento
- Precio por metro cuadrado
- Costos de mantenimiento e impuestos
A diferencia de la compra para vivir, los aspectos emocionales deben quedar en segundo plano. Un departamento puede no ser ideal para habitarlo, pero sí resultar atractivo para el mercado de alquiler.
Diferencias clave entre ambas decisiones
Aunque ambas opciones comparten el acto de compra, las diferencias son sustanciales:
| Aspecto | Comprar para vivir | Comprar para invertir |
|---|---|---|
| Objetivo principal | Uso personal | Rentabilidad |
| Criterio dominante | Estilo de vida | Números y proyección |
| Horizonte de tiempo | Mediano y largo plazo | Variable |
| Nivel emocional | Alto | Bajo |
| Flexibilidad | Menor | Mayor |
Confundir estos enfoques suele llevar a comprar un inmueble que no cumple adecuadamente ninguno de los dos objetivos.
¿Es posible comprar para vivir y luego invertir?
En algunos casos, una compra puede cumplir ambas funciones. Sin embargo, esto requiere un análisis más detallado y una estrategia clara desde el inicio. Por ejemplo, adquirir un departamento bien ubicado, con alta demanda de alquiler y distribución funcional, puede permitir que el inmueble sea habitado inicialmente y luego alquilado sin perder atractivo en el mercado. No obstante, este enfoque híbrido no siempre es viable y debe evaluarse según el perfil financiero y los planes de mediano plazo del comprador.
Errores comunes al definir el propósito de compra
Entre los errores más frecuentes se encuentran:
- Comprar para vivir en zonas con baja demanda futura
- Comprar para invertir sin analizar la rentabilidad real
- Guiarse solo por el precio y no por el objetivo
- Tomar decisiones por presión del entorno
- Asumir que toda propiedad es una buena inversión
- Evitar estos errores requiere información clara y análisis previo.
Definir si la compra será para vivir o para invertir es un paso previo indispensable antes de revisar proyectos, distritos o precios. Este criterio guía todo el proceso posterior y evita comparaciones innecesarias. En Decateca, el acompañamiento inmobiliario inicia precisamente en esta etapa, ayudando a los compradores a alinear su decisión con su realidad financiera, sus objetivos y el contexto del mercado.
https://www.youtube.com/watch?v=ykndcs939kE¿Tenés dudas sobre tu crédito hipotecario?
Contactar con un asesorTe puede interesar
¿Cuáles son los mejores distritos para vivir en Cusco?
¿Qué documentos revisar antes de comprar un departamento en Cusco?
¿Cómo evitar estafas al comprar depa en Miraflores?
¿Dónde comprar un departamento en Cusco?
¿Cuánto necesitas ganar con tu pareja para vivir en San Isidro?
¿Por qué se demora el desembolso de tu crédito hipotecario?
¿Cómo saber si me están estafando al comprar un departamento?